La financiación es una de las decisiones más importantes asociadas a la compra de una vivienda. Además del importe solicitado y el plazo, elegir entre una hipoteca fija, mixta o variable puede determinar cómo evolucionará la cuota durante muchos años.
En 2026, esta decisión vuelve a estar especialmente vinculada al comportamiento del Euríbor. Para los futuros propietarios de promociones de obra nueva como Central Lofts & Apartments, conocer las diferencias entre las distintas modalidades permite llegar al momento de la entrega con una visión más clara de las alternativas disponibles.
Evolución del Euríbor en 2026
El Euríbor a doce meses es el principal índice utilizado en España para calcular el interés de numerosas hipotecas variables.
Después de situarse en el 2,114 % en agosto de 2025, el índice ha experimentado una subida durante 2026. La media oficial fue del 2,245 % en enero, 2,565 % en marzo, 2,804 % en mayo, 2,855 % en julio y 2,954 % en agosto de 2026, último dato mensual oficial disponible. Esto supone 0,840 puntos porcentuales más que un año antes.
Esta evolución demuestra por qué resulta prudente evitar previsiones demasiado cerradas. El escenario financiero puede cambiar significativamente entre la compra sobre plano y el momento en que se formaliza la hipoteca.
Hipoteca fija, mixta o variable: principales diferencias
Hipoteca a tipo fijo
En una hipoteca fija, el interés permanece constante durante toda la vida del préstamo. La principal ventaja es la estabilidad: la cuota no depende de futuras subidas o bajadas del Euríbor.
Puede ser una alternativa adecuada para quienes priorizan conocer desde el principio cuánto pagarán cada mes y reducir la incertidumbre financiera a largo plazo.
Hipoteca a tipo variable
El interés se calcula habitualmente sumando un diferencial al Euríbor y se revisa periódicamente.
Por tanto, si el índice baja, la cuota puede reducirse; pero si sube, también puede incrementarse. El Banco de España recomienda analizar diferentes escenarios antes de contratar una hipoteca variable para comprobar la capacidad de afrontar posibles aumentos de cuota.
Hipoteca a tipo mixto
La hipoteca mixta combina ambos modelos. Durante un periodo inicial se aplica un interés fijo y, posteriormente, el préstamo pasa a funcionar a tipo variable.
Puede resultar interesante para quien valore la estabilidad durante los primeros años pero esté dispuesto a asumir posteriormente la evolución del Euríbor.
Central Lofts & Apartments: preparar la financiación con tiempo
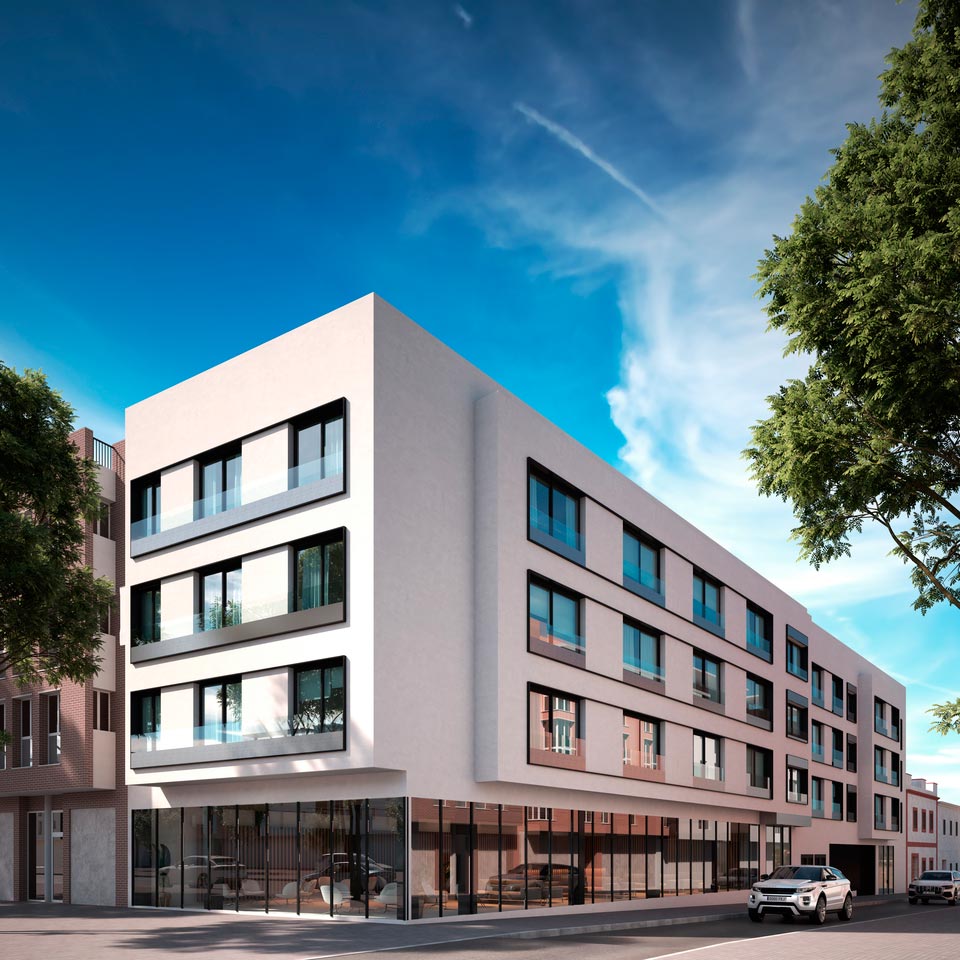
Central Lofts & Apartments se encuentra actualmente 100 % vendida y en fase de ejecución de obras, por lo que la financiación será uno de los asuntos que adquirirán mayor importancia a medida que se aproxime la entrega de las viviendas
La financiación promotora de Central Lofts & Apartments está a cargo de Kutxabank. Este aspecto puede abrir, llegado el momento, la posibilidad de estudiar la subrogación de cada comprador en la parte correspondiente del préstamo promotor.
No obstante, una subrogación no debe confundirse con una concesión automática de financiación. La entidad deberá estudiar la solvencia de cada comprador y las condiciones concretas aplicables cuando se formalice la operación.
¿Será obligatorio contratar la hipoteca con Kutxabank?
No. El comprador puede estudiar las condiciones de subrogación ofrecidas dentro de la financiación de la promoción y compararlas con una nueva hipoteca contratada con otra entidad.
El Banco de España explica que, al recibir una vivienda de una promoción financiada mediante préstamo promotor, el comprador puede optar por subrogarse en ese préstamo o contratar una hipoteca nueva. La subrogación está sujeta a la aprobación de la entidad financiera y a las condiciones correspondientes.
Una decisión que conviene tomar cerca de la entrega
Entre hoy y la formalización de las futuras hipotecas pueden cambiar el Euríbor, los tipos de interés y las ofertas de las entidades financieras.
Por eso, más que anticipar ahora qué modalidad será la más conveniente, la opción prudente es conocer cómo funciona cada una y realizar la comparación cuando las condiciones reales estén disponibles.
Bauvier continuará informando a los propietarios de Central Lofts & Apartments sobre los aspectos relacionados con el desarrollo de la promoción y el proceso previo a la entrega.
¿Tienes interés en conocer los próximos proyectos de Bauvier? Escríbenos a través del formulario de contacto y te mantendremos informado.